
L’indebitamento netto di Iren sale a 4,3 miliardi. È preoccupante?
Deve preoccupare l’indebitamento netto del gruppo Iren che, in base all’ultima trimestrale disponibile (settembre 2025), è salito a 4,3 miliardi di euro?
Inoltre, l’indicatore del rapporto tra posizione finanziaria netta (pfn) ed Ebitda (ossia il margine operativo lordo, la redditività della gestione caratteristica di un’azienda) nel bilancio 2024 è di 3,2 quando la soglia critica è 3. Quanto è rischioso?
Le domande, e qualche considerazione in risposta, le ha esposte Francesco Fantuzzi, che potremmo definire un economista dal basso. Esperto di finanza solidale, autore del libro “La società dell’emergenza”, piccolo azionista di Iren, reggiano, Fantuzzi sembra essere l’unico a spulciare i conti della multiutility che nel parmense gestisce servizi essenziali, ereditati dalle municipalizzate. Di tanto in tanto è invitato a Parma, in piccoli palcoscenici, ad esporre la situazione economica in una contro narrazione che, nei fatti, è l’accensione di una luce sugli affari e i servizi di Iren.
Inciso: non sarebbe male un’audizione di Fantuzzi in consiglio comunale (o perlomeno in una commissione).
L’occasione di ascoltarlo, giovedì sera, è stata un incontro organizzato dalla sezione di Parma di Ancora Italia, introdotto da Raoul Ray e Roberto Antognarelli.
(Nella foto: da sinistra Ray, Fantuzzi, Antognarelli)
«Premetto – dice Fantuzzi – che il nemico non è Iren, ma chi l’ha creata, ossia la politica che mantenendo l’azionariato pubblico sopra il 50% consente tutto questo. Non condivido questo modo di gestire i beni comuni, ma non possiamo incolpare chi lavora in azienda. Di fronte alle trimestrali del bilancio di Iren, i quotidiani si limitano a pubblicare i comunicati stampa aziendali. Ma fate qualche domanda, invece».
«L’azionariato è pubblico al 50,8% – spiega l’economista, inquadrando la situazione – trovate sul sito del gruppo le percentuali e i patti parasociali. I settori nei quali opera Iren sono energia (produzione), mercato (vendita di energia e gas), reti (servizio idrico, distribuzione energia) settore ambiente (raccolta rifiuti).
La distribuzione territoriale non è omogenea e, a distanza di 15 anni, stento ancora a capire quali fossero le intenzioni. Sappiamo che l’operazione di fusione a freddo nel 2010, mise assieme territori diversi: l’Emilia occidentale, delle province di Piacenza, Parma e Reggio Emilia, con Torino e Genova, e forse aveva finalità di altra natura.
L’ultimo dato è la trimestrale di fine settembre. Quando uscirà il bilancio ufficiale 2025 potremo fare meglio i raffronti. Non mi soffermerei ad analizzare il fatturato perché, come l’ex ad Bianco sosteneva sempre nelle assemblee, non era significativo raffrontarlo per via delle fluidità di costi e ricavi nei settori gas ed energia. Anche se va detto che i ricavi contano: più cala il prezzo della materia prima, minore è la forza di coprire i costi fissi, quindi tenere d’occhio il fatturato comunque va fatto».
«Quello che interessa è il debito. E vediamo che ogni anno, da 15 anni , la posizione finanziaria netta continua ad aumentare (a fine settembre ha toccato i 4 miliardi e 287 milioni, ndr); il piano industriale al 2030 ha previsto 4,9 miliardi di indebitamento, significa che la leva del debito è fondamentale per continuare la strategia industriale. Personalmente lo reputo un fatto preoccupante. Abbinato al rapporto tra posizione finanziaria netta / ebitda che se supera valore di 3 deve preoccupare. Attualmente è di 3,1 (fine settembre, ndr). Il dovere mio, da piccolo azionista, è sollevare il tema».
«Iren fino al 2023 pubblicava un grafico a torte, che consentiva di capire al volo l’impatto dei vari settori nei risultati economici, sarà un caso ma le torte sul sito Iren non ci sono più. Allora le ho impaginate io. Confrontate la prima e la seconda torta con la precisazione che il fatturato “acqua” è una presunzione perché l’azienda non fornisce i dati precisi. Vediamo che nella torta fatturato la fetta Mercato è al 40% e l’Energia al 29,7%. Guardando la slide successiva, sui margini (ossia la redditività, ndr) notiamo che le fette di torta si sono spostate».
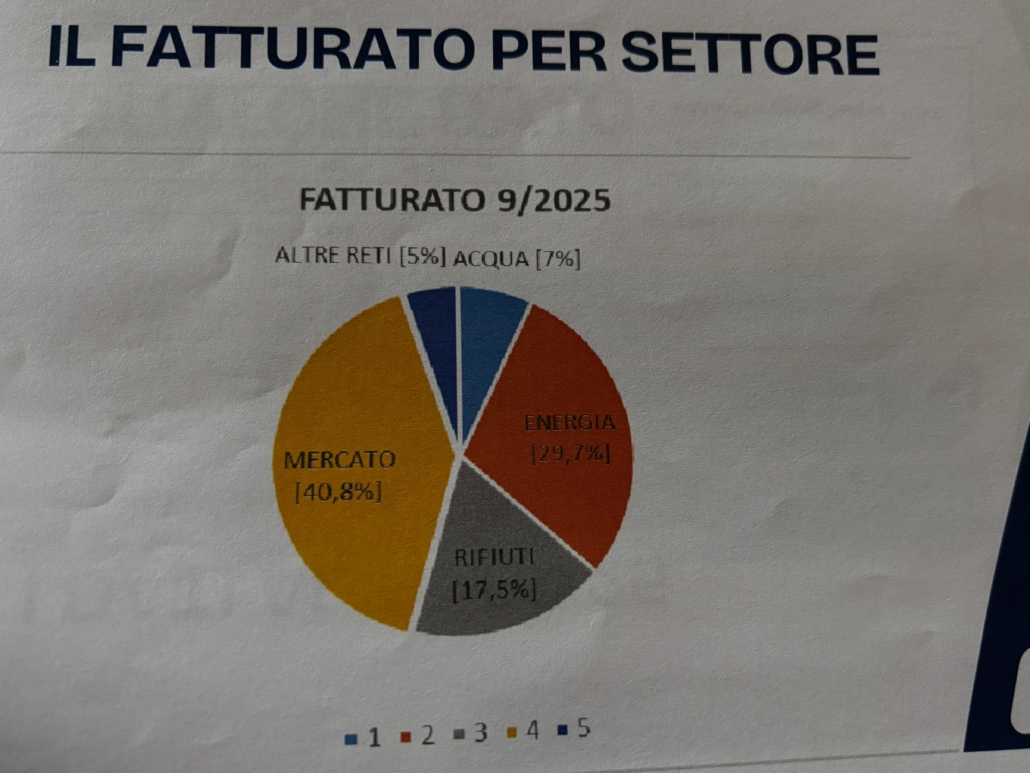
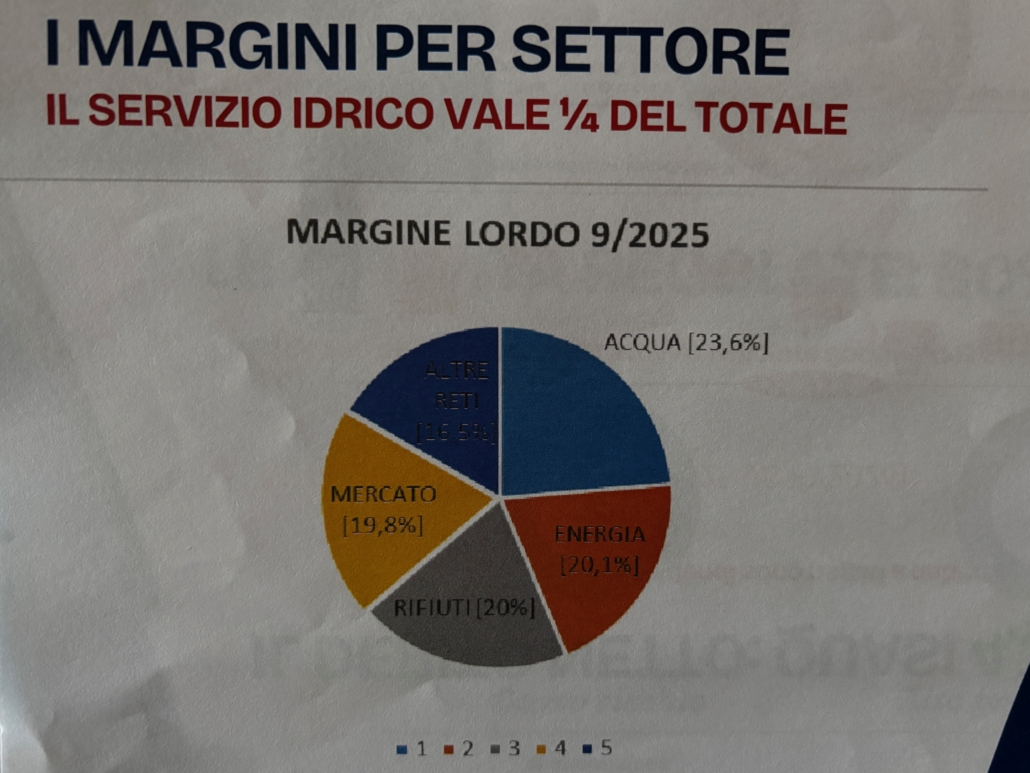
«Il Mercato – illustra Fantuzzi – che garantisce un fatturato 40%, precipita a poco meno del 20% di margine. Anche l’energia cala da 29 a 20. I rifiuti danno un colpetto interessante, ma la parte del leone, con un margine del 23,6%, la fa il servizio idrico su cui invece non si dovrebbe fare profitto. Abbiamo votato 14 anni fa un referendum affinché il bene comune acqua restasse in mano pubblica. L’acqua dovrebbe essere disponibile per tutte le persone, anche le più bisognose magari con tariffe agevolate. Non dovrebbe essere venduta sulla base di una fatturazione e non dovrebbe essere sprecata. Invece tutto questo, purtroppo, nella gestione in una multiservizi quotata in Borsa ahimè non si pone. E, vedete, nel fatturato l’acqua è al 7% e il margine lordo 23,6%. Significa che il margine lordo del gruppo Iren per quasi un quarto si compone della gestione del servizio idrico, che lo dico con grande convinzione, essendoci stato un referendum nel 2011, non dovrebbe dare profitto».
«L’azienda è quotata in Borsa – prosegue l’economista – e dovrebbe gestire tutto a mercato, in realtà le cose sono cambiate. I prezzi che applica Iren all’80% sono decisi in settori regolamentati, controllati, da Autorità di Garanzia. La tariffazione è benevola, punta alla copertura dei costi. È la stessa Iren che ce lo dice.
Perché la politica è così timida nei confronti del gruppo? Il fatto è che comunque Iren ha garantito negli anni dividendi sempre più alti. E a chi vanno? Ai Comuni che hanno sempre più bisogno di risorse. Ma il dividendo dalla gestione di acqua, gas, rifiuti dovrebbe migliorare quei servizi che sta gestendo Iren. Non a coprire le buche nelle strade. Manca una capacità di visione di una classe politica che non ha il coraggio di assumersi una decisione fondamentale ed economicamente rilevante. Se i margini su acqua e rifiuti sono questi, perché non si ripubblicizzano questi servizi? Si guadagna pure, accidenti.
Perché i beni comuni dovrebbero essere pubblici, e perché invece hanno fatto questa fine, è un tema troppo importante per essere lasciato solo a serate che guardano ai bilanci dal punto di vista tecnico».
La relazione di Fantuzzi tocca anche altri aspetti (il debito del Comune di Torino verso Iren, il rigassificatore Olt svenduto, la tempistica di pagamento dividendi ai Comuni) fino a rifocalizzarsi sull’andamento economico di Iren. «I margini lordi sono statici o in riduzione fino al 2023. Solo negli ultimi due anni sono in crescita di decimali di punto a fronte di un raddoppio dell’indebitamento. Ne vale la pena?»
Ulteriori precisazioni: «Iren si è indebitata a tasso fisso a lungo termine. Il forte indebitamento iniziale sul breve termine si è spostata sul lungo. Non so se sia una gran bella idea, se i risultati economici sono questi. E ripeto l’obiettivo non è parlar male del gruppo ma parlare dei fatti. Ricordiamo che il Piano Industriale 2014-20 , prevedeva al 2020 1,920 miliardi di pfn, e invece nei fatti risultò 1 miliardo in più di debito. Possiamo porre la domanda e chiedere perché?
Nelle ultime pagine delle slide l’ho definito anatomia di un fiasco. – conclude l’economista – Un altro dato: in 14 anni Iren ha avuto 7 amministratori delegati. Non è un modello di gestione e stabilità costante nel tempo. L’azionariato pubblico dovrebbe spiegare un turn over così elevato.
Ecco perché allora parlo di tasche di cittadini. Tecnicamente non sarà correttissimo, ma qui chi risponde della gestione dell’azienda? Chi si farà carico del debito? Il piano industriale 2024-2030 dice che l’indebitamento netto arriverà a 4,9 – 5 miliardi. Il vero convitato di pietra siamo noi».
dra.fra


Buongiorno,
i debiti ho idea che li pagheremo noi cittadini… qualcuno può cortesemente smentirmi ?
Favorevole a portare la questione in consiglio comunale e anche Regionale.
Una spa (che persegue il Lucro) a gestire una multi utility a servizio dei cittadini….è ragionevole ?
Sarebbe interessante conoscere l’entità dei ROL e dei TFR dei 7 amministratori delegati…
La raccolta dei rifiuti a Parma è in parte gestita da Cooperative Sociali, preziose per il Bilancio Sociale della collettività ma con convenzioni spesso talmente esigue da non permettere investimenti per il rinnovo del parco automezzi e l’adeguamento dei salari agli aumenti previsti dai rinnovi contrattuali.
Altre multi utility hanno effettuato manutenzioni straordinarie alle reti idriche, a Parma si interviene “a chiamata” e le strade , rappezzate ne sono la cartina di tornasole. Quant’acqua si spreca ?
L’acqua un bene di tutti. Fra poco IREN (Iride/Enia) tasserà anche l’aria… è così improbabile ?
Grazie a Francesco Fantuzzi per farci riflettere sui temi che dovrebbero interessare ogni cittadino ma che con troppa leggerezza “deleghiamo” con fiducia a enti al soldo della finanza più che dell’economia e dell’equità.